

RiauKepri.com, BATAM – Di tengah lonjakan penyaluran kredit perbankan di Kepulauan Riau (Kepri), akses pembiayaan bagi usaha mikro, kecil, dan menengah (UMKM) masih menjadi pekerjaan rumah. Hingga Juni 2026, kredit perbankan di Kepri mencapai Rp118,3 triliun. Namun, dari jumlah tersebut, pembiayaan untuk UMKM baru sekitar Rp17,1 triliun atau 14,5 persen.


Kondisi ini memperlihatkan bahwa pertumbuhan kredit yang tinggi belum sepenuhnya diikuti perluasan pembiayaan bagi pelaku usaha kecil. Padahal, akses modal menjadi salah satu kebutuhan penting bagi UMKM untuk meningkatkan kapasitas produksi, memperluas pasar, dan mengembangkan usaha.

Berdasarkan data Otoritas Jasa Keuangan (OJK) Provinsi Kepulauan Riau, penyaluran kredit perbankan tumbuh 38,01 persen secara tahunan hingga Juni 2026. Pertumbuhan tersebut jauh melampaui capaian nasional sebesar 12,67 persen.

Sementara itu, kredit UMKM tumbuh 6,94 persen. Jarak pertumbuhan ini menunjukkan bahwa pembiayaan kepada usaha kecil masih perlu diperkuat agar dapat bergerak lebih sejalan dengan ekspansi kredit perbankan secara keseluruhan.
Kepala OJK Provinsi Kepulauan Riau, Sinar Danandjaya, mendorong industri perbankan memperluas pembiayaan ke sektor produktif, terutama UMKM, sekaligus meningkatkan pendampingan kepada pelaku usaha.

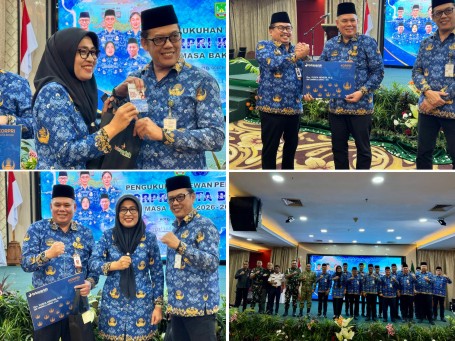
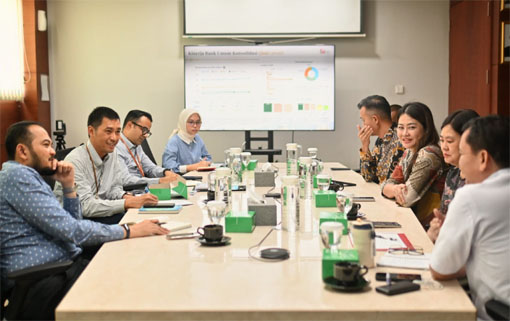
Hal tersebut disampaikan Sinar saat menerima audiensi Pengurus Perhimpunan Bank-Bank Nasional (Perbanas) Daerah Batam di Kantor OJK Kepri, Batam, Senin (3/8/2026).
Menurutnya, sinergi antara regulator dan industri perbankan penting untuk menjaga stabilitas sektor jasa keuangan sekaligus mendorong pertumbuhan ekonomi daerah yang inklusif.
“Audiensi ini menjadi momentum penting untuk memperkuat sinergi antara regulator dan industri perbankan dalam menjaga stabilitas sektor jasa keuangan, sekaligus mendorong pertumbuhan ekonomi daerah yang inklusif,” ujar Sinar.
Bagi UMKM, pembiayaan perbankan bukan sekadar tambahan modal. Dukungan pendanaan yang sesuai kebutuhan dapat membantu pelaku usaha membeli bahan baku, menambah peralatan, meningkatkan produksi, hingga menjangkau pasar yang lebih luas.
Namun, akses pembiayaan tidak cukup hanya dibuka. Pelaku usaha juga membutuhkan pendampingan agar mampu menyusun perencanaan keuangan, mengelola arus kas, dan memenuhi persyaratan kredit yang ditetapkan perbankan.
Karena itu, OJK mendorong bank tidak hanya meningkatkan penyaluran kredit, tetapi juga memperluas akses pembiayaan dan memperkuat pendampingan bagi UMKM.
Langkah tersebut penting agar pelaku usaha yang memiliki potensi berkembang tidak terhambat keterbatasan modal maupun kemampuan mengakses layanan keuangan formal.
Data OJK mencatat rasio kredit bermasalah atau Non-Performing Loan (NPL) pada kredit UMKM sebesar 2,59 persen hingga Juni 2026. Angka ini menjadi salah satu indikator yang perlu diperhatikan perbankan dalam memperluas pembiayaan dengan tetap menjaga kualitas kredit.
Pembiayaan yang berkelanjutan membutuhkan keseimbangan antara kemudahan akses bagi pelaku usaha dan pengelolaan risiko oleh bank. Dengan pendekatan tersebut, penyaluran kredit dapat mendukung pertumbuhan usaha tanpa mengabaikan kemampuan debitur memenuhi kewajibannya.
Tantangan pembiayaan UMKM di Kepri juga berkaitan dengan persebaran kredit antarwilayah.
Sekitar 76,9 persen dari total kredit perbankan atau senilai Rp90,98 triliun masih terkonsentrasi di Kota Batam. Kondisi ini mencerminkan kuatnya aktivitas ekonomi Batam, tetapi sekaligus menunjukkan perlunya memperluas jangkauan pembiayaan ke kabupaten dan kota lain di Kepri.
Pemerataan akses kredit berpotensi membuka peluang bagi UMKM di berbagai daerah untuk mengembangkan usaha sesuai karakteristik ekonomi setempat, termasuk sektor perdagangan, perikanan, dan usaha berbasis potensi lokal.
Dengan akses pembiayaan yang lebih merata, pelaku usaha di luar Batam diharapkan memiliki kesempatan lebih besar untuk meningkatkan kapasitas bisnis dan berkontribusi terhadap perekonomian daerah.
Di sisi lain, perbankan Kepri memiliki ruang untuk memperkuat sumber pendanaan. Hingga Juni 2026, Dana Pihak Ketiga (DPK) tercatat Rp110,1 triliun, tumbuh 11,78 persen secara tahunan. Total aset bank umum mencapai Rp114,1 triliun, meningkat 12 persen dibandingkan periode yang sama tahun sebelumnya.
Meski demikian, OJK juga menyoroti rasio Loan to Deposit Ratio (LDR) yang mencapai 104,91 persen, naik dari 84,66 persen pada Juni 2025. Kondisi ini membuat penguatan likuiditas dan penghimpunan dana murah menjadi perhatian agar ekspansi kredit dapat berlangsung secara berkelanjutan.
Bagi industri perbankan, tantangannya bukan hanya menjaga pertumbuhan penyaluran kredit, tetapi juga memastikan pembiayaan menjangkau lebih banyak pelaku usaha yang membutuhkan.
Penguatan pembiayaan UMKM juga perlu disertai peningkatan literasi keuangan. Pemahaman mengenai produk perbankan, perhitungan kemampuan membayar, serta pengelolaan keuangan usaha dapat membantu pelaku UMKM mengambil keputusan pembiayaan secara lebih tepat.
OJK juga mencatat 199 pengaduan terkait layanan bank umum selama Januari hingga Juni 2026. Karena itu, peningkatan akses pembiayaan perlu diiringi pelayanan yang transparan dan perlindungan konsumen yang memadai.
“Kami meminta perbankan terus memperkuat sistem penanganan pengaduan agar setiap keluhan masyarakat diselesaikan secara cepat, adil, dan sesuai ketentuan,” tegas Sinar.
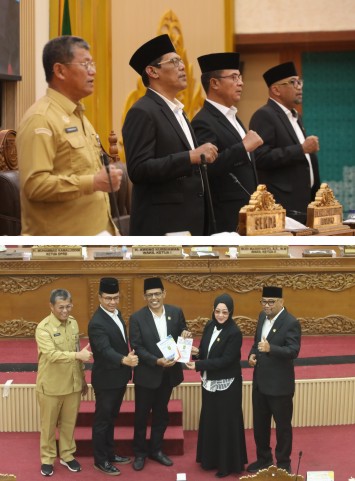
Audiensi OJK Kepri dengan Perbanas Daerah Batam ditutup dengan penyerahan buku literasi keuangan secara simbolis sebagai bentuk komitmen bersama untuk meningkatkan pemahaman dan inklusi keuangan masyarakat.
Di tengah pertumbuhan kredit Kepri yang mencapai 38,01 persen, tantangan berikutnya adalah memastikan UMKM memperoleh akses pembiayaan yang lebih luas.
Sebab, keberhasilan industri perbankan tidak hanya diukur dari besarnya kredit yang disalurkan, tetapi juga dari kemampuannya mendukung usaha produktif, memperkuat ekonomi lokal, dan membuka kesempatan pertumbuhan bagi pelaku usaha kecil. (Nizamul Akhyar)